Brauche ich eine Reisekrankenversicherung für Deutschland?
Von Jay Arora, IHK-geprüfter Versicherungsmakler (§ 34d GewO)
Veröffentlicht am 18. September 2026 · Zuletzt aktualisiert am 9. Oktober 2026
Brauchen Sie für Deutschland eine Reisekrankenversicherung? Für diese Policen gibt es viele Bezeichnungen: Reisekrankenversicherung, Incoming-Versicherung, Auslandsreisekrankenversicherung für Deutschland oder Langzeit-Auslandsreisekrankenversicherung. Ob Sie eine brauchen und wenn ja, welche, hängt von Ihrem Visum ab.
Die Kurzantwort
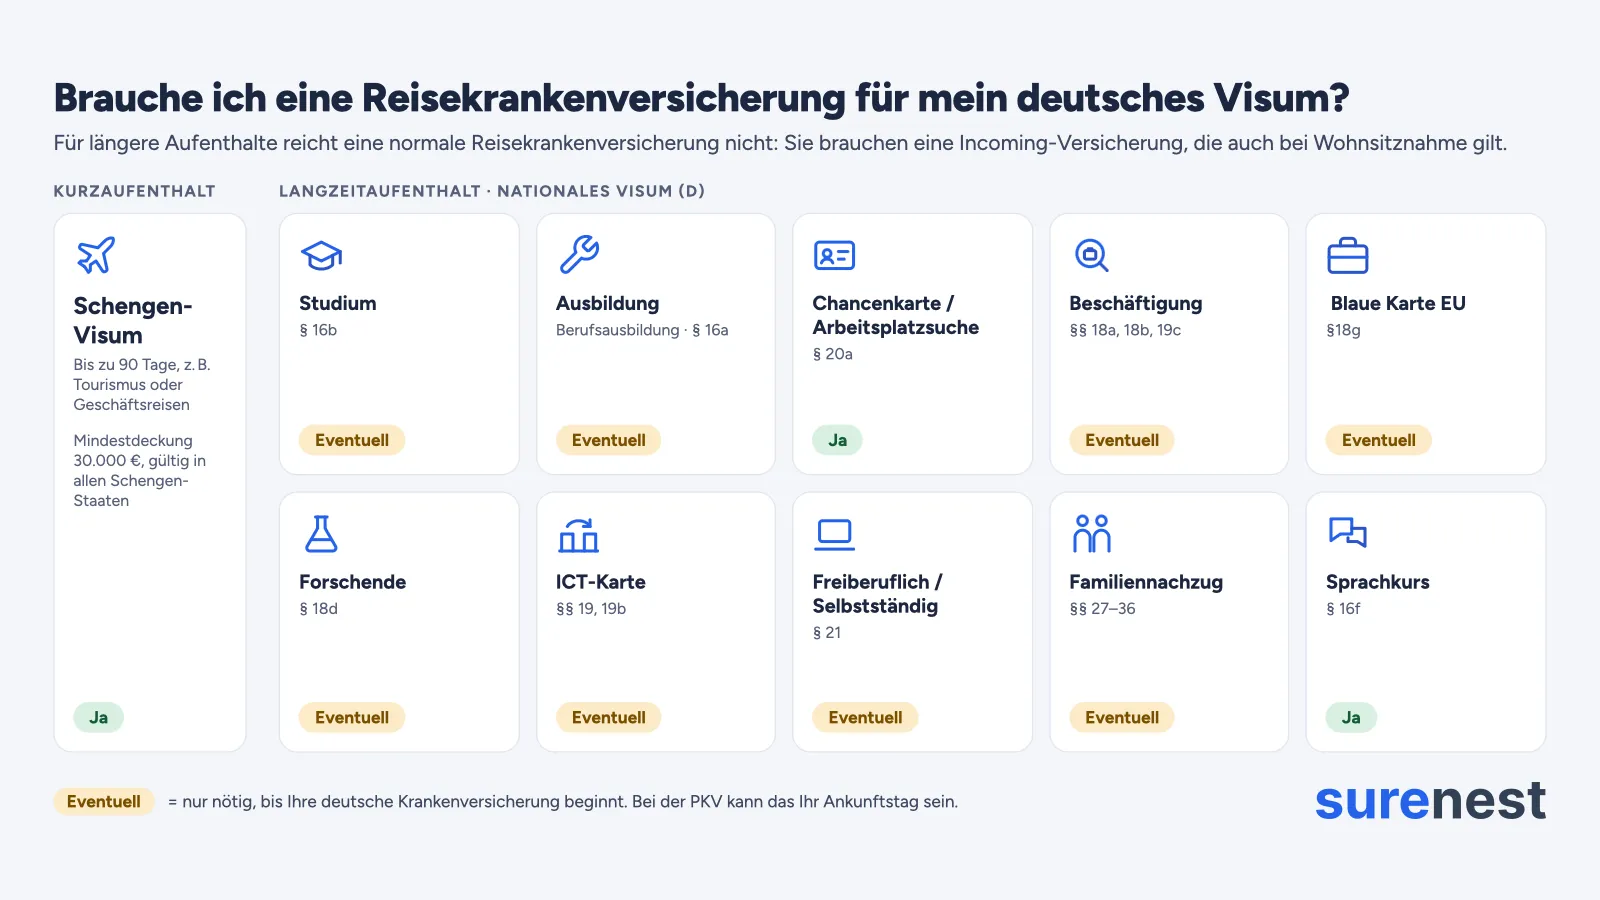
| Ihr Grund für die Einreise | Brauchen Sie eine Reisekrankenversicherung? Wenn ja, welche? |
|---|---|
| Urlaub oder Geschäftsreise mit Schengen-Visum (bis 90 Tage) | Ja, Voraussetzung für das Schengen-Visum. Mindestdeckung 30.000 €, gültig in allen Schengen-Staaten, inklusive Notfallbehandlung im Krankenhaus und medizinischem Rücktransport. |
| Urlaub aus einem visumfreien Land (z. B. USA, Großbritannien, Kanada, Australien) | Nicht vorgeschrieben, aber empfohlen, da eine Notfallbehandlung und ein medizinischer Rücktransport sehr teuer werden können. |
| Studium (§ 16b AufenthG) | Mit GKV: eine Incoming-Versicherung ab Einreise bis zur Einschreibung oder zum Semesterbeginn (je nachdem, was später liegt). Mit PKV: nicht nötig, da die PKV ab dem Einreisetag beginnen kann. |
| Ausbildung (§ 16a AufenthG) | Mit GKV: eine Incoming-Versicherung ab Einreise bis zum Beginn der Ausbildung. Mit PKV: nicht nötig, da die PKV ab dem Einreisetag beginnen kann. |
| Chancenkarte / Arbeitsplatzsuche (§ 20a AufenthG) | Ja: eine Incoming-Versicherung für die Dauer des Visums, da ohne Arbeitsvertrag weder GKV noch PKV infrage kommen. |
| Beschäftigung oder Blaue Karte EU (§§ 18a, 18b, 18g, 19c AufenthG) | Mit GKV: eine Incoming-Versicherung ab Einreise bis zum ersten Arbeitstag. Mit PKV: nicht nötig, wenn Sie sich privat versichern (möglich über der JAEG, die 2026 bei 77.400 € liegt), da die PKV ab dem Einreisetag beginnen kann. |
| Forschung (§ 18d AufenthG) | Mit Arbeitsvertrag: dieselben Bedingungen wie bei Beschäftigung. Mit Stipendium oder Eigenfinanzierung: Wenn Sie sich freiwillig gesetzlich versichern, brauchen Sie eine Incoming-Versicherung ab Einreise bis zum Beginn der GKV-Mitgliedschaft. In der PKV kann der Schutz ab Einreise beginnen. |
| ICT-Karte (§§ 19, 19b AufenthG) | Nein, wenn Sie im Heimatland versichert bleiben (A1-Bescheinigung oder Sozialversicherungsabkommen); sonst dieselben Bedingungen wie bei Beschäftigung. |
| Selbstständige Tätigkeit (§ 21 AufenthG) | Oft ja: eine Incoming-Versicherung, wenn weder GKV noch PKV infrage kommen. Mit GKV: eine Incoming-Versicherung ab Einreise bis zum Beginn der GKV-Mitgliedschaft. Mit PKV: keine Incoming-Versicherung nötig, da die PKV ab Einreise beginnen kann. |
| Familiennachzug (§§ 27–36 AufenthG) | Die GKV-Familienversicherung beginnt erst, wenn Sie Ihren Wohnsitz in Deutschland nehmen. Bis dahin brauchen Sie eine Incoming-Versicherung. PKV: Ist Ihr Familienmitglied privat versichert, können Sie in dessen PKV-Vertrag aufgenommen werden oder beim selben Versicherer einen eigenen Vertrag abschließen; der Schutz kann ab Ihrer Einreise beginnen. |
| Sprachkurs (§ 16f AufenthG) | Ja: eine Incoming-Versicherung für die gesamte Gültigkeitsdauer des Visums. Sie muss mindestens eine Kostenerstattung für ambulante und stationäre Heilbehandlung umfassen und darf nicht auf Notfälle beschränkt sein. |
In den folgenden Abschnitten erklären wir ausführlich, wann Sie eine Reisekrankenversicherung brauchen und welche zu Ihrer Situation passt.
Brauche ich für einen Urlaub in Deutschland eine Reisekrankenversicherung?
Wenn Sie aus einem Staat des Anhangs II der Verordnung (EU) 2018/1806 kommen – etwa aus den USA, dem Vereinigten Königreich, Kanada, Australien, Japan, Südkorea oder Brasilien –, brauchen Sie kein Schengen-Visum. Eine Reisekrankenversicherung ist dann nicht vorgeschrieben. Wir empfehlen sie trotzdem: Eine Notfallbehandlung oder ein medizinisch notwendiger Rücktransport kann sehr teuer werden. Gemessen an diesem Risiko ist der Beitrag für eine Reisekrankenversicherung gering.
Wenn Sie aus einem Staat des Anhangs I kommen, benötigen Sie für die Einreise ein Schengen-Visum. Ob Sie visumpflichtig sind, können Sie in der Staatenliste des Auswärtigen Amts nachsehen. Für das Visum müssen Sie eine Reisekrankenversicherung nachweisen, die die Vorgaben aus Artikel 15 der Verordnung (EG) Nr. 810/2009 (Visakodex) erfüllt:
- Sie deckt den medizinisch notwendigen Rücktransport ab.
- Sie deckt dringende ärztliche Hilfe, eine Notfallbehandlung im Krankenhaus sowie den Todesfall ab.
- Sie gilt in allen Mitgliedstaaten und für die gesamte Dauer des geplanten Aufenthalts oder der Durchreise.
- Die Mindestdeckungssumme beträgt 30.000 Euro.
- Inhaberinnen und Inhaber eines Diplomatenpasses sind von der Pflicht befreit.
Brauche ich für ein Studium in Deutschland eine Reisekrankenversicherung?
Wenn Sie zum Studieren nach Deutschland kommen, können Sie sich gesetzlich (GKV) oder privat (PKV) versichern. Studierende unter 30 sind grundsätzlich in der GKV pflichtversichert, können sich aber innerhalb von drei Monaten von der Versicherungspflicht befreien lassen und sich privat versichern. Die Befreiung ist für die Dauer des Studiums unwiderruflich. Entscheiden Sie sich für die PKV, kann der Schutz bereits mit Ihrer Ankunft beginnen. Eine separate Reisekrankenversicherung brauchen Sie dann nicht.
Entscheiden Sie sich für die GKV, beginnt die Versicherung gesetzlich mit der Einschreibung oder dem Semesterbeginn (§ 186 Abs. 7 SGB V) – je nachdem, was später liegt. Ihre Krankenkasse bestätigt Ihnen den Beginn schriftlich. Für die Zeit zwischen Ankunft und GKV-Beginn brauchen Sie eine Reisekrankenversicherung. Deren Anforderungen unterscheiden sich von denen für das Schengen-Visum. Die genauen Vorgaben stehen im Visumhandbuch des Auswärtigen Amts, Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025, sowie in den Hinweisen des Auswärtigen Amts von 2026:
- Die Versicherung gilt in Deutschland.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Sie gilt bis zum Beginn des GKV-Schutzes; manche Auslandsvertretungen verlangen einen Nachweis über drei Monate. Prüfen Sie dazu die Website der deutschen Auslandsvertretung in Ihrem Heimatland.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Eine auflösende Bedingung ist zulässig, zum Beispiel: „Der Schutz endet, sobald die versicherte Person in die gesetzliche Krankenversicherung aufgenommen wird.“
GKV und PKV bieten berechtigten Studierenden vergünstigte Tarife. In der GKV endet die Pflichtversicherung als Studierende grundsätzlich mit 30 Jahren, es gibt aber Ausnahmen (§ 5 Abs. 1 Nr. 9 SGB V). Wer danach freiwillig gesetzlich versichert bleiben kann, zahlt in der Regel höhere Beiträge. In der PKV gibt es Studententarife je nach Anbieter und Tarif bis etwa 39 Jahre oder bis zum Ende des Studiums.
Brauche ich für eine Ausbildung in Deutschland eine Reisekrankenversicherung?
Versicherungsrechtlich wird der Beginn einer Ausbildung meist wie der Beginn einer Beschäftigung behandelt: Sie sind in der GKV pflichtversichert, da Ihre Ausbildungsvergütung sehr wahrscheinlich unter der JAEG (77.400 € im Jahr 2026) liegt. Der Schutz beginnt mit dem ersten Tag Ihrer Ausbildung (§ 186 Abs. 1 SGB V). Für die Zeit zwischen Ihrer Ankunft und dem Ausbildungsbeginn brauchen Sie eine Reisekrankenversicherung. Die Anforderungen ergeben sich aus dem Visumhandbuch des Auswärtigen Amts, Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025, sowie aus den Hinweisen des Auswärtigen Amts von 2026:
- Die Versicherung gilt in Deutschland.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Sie gilt bis zum Beginn des GKV-Schutzes; manche Auslandsvertretungen verlangen einen Nachweis über drei Monate. Prüfen Sie dazu die Website der deutschen Auslandsvertretung in Ihrem Heimatland.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Eine auflösende Bedingung ist zulässig, zum Beispiel: „Der Schutz endet, sobald die versicherte Person in die gesetzliche Krankenversicherung aufgenommen wird.“
Ist Ihre Aus- oder Weiterbildung nicht mit einer Beschäftigung verbunden (etwa bei einer schulischen Ausbildung), sind Sie in der Regel nicht gesetzlich versichert. Dann brauchen Sie eine private Krankenversicherung (eine geeignete Expat-Versicherung oder eine PKV), die mindestens für die gesamte Dauer des Visums gilt. Die Versicherung muss mindestens eine Kostenerstattung für ambulante und stationäre Heilbehandlung umfassen und darf nicht auf Notfälle beschränkt sein. Eine Reisekrankenversicherung reicht deshalb in der Regel nicht aus.
Brauche ich mit der Chancenkarte oder dem Visum zur Arbeitsplatzsuche eine Reisekrankenversicherung (§ 20a AufenthG)?
Mit der Chancenkarte oder einem Visum zur Arbeitsplatzsuche werden Sie erst dann in der GKV versicherungspflichtig, wenn Sie eine Beschäftigung aufnehmen. Ohne Arbeitsvertrag lehnen auch private Versicherer einen Antrag auf eine Krankheitskostenvollversicherung in der Regel ab. Passend ist in dieser Situation eine Expat- beziehungsweise Langzeit-Auslandsreisekrankenversicherung, die ein Jahr oder für die Dauer des Visums gilt. Die Anforderungen ergeben sich aus dem Visumhandbuch des Auswärtigen Amts, Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025, sowie aus den Hinweisen des Auswärtigen Amts von 2026:
- Die Versicherung gilt für die gesamte Dauer des Visums in Deutschland.
- Sie muss mindestens eine Kostenerstattung für ambulante und stationäre Heilbehandlung umfassen und darf nicht auf Notfälle beschränkt sein. Eine normale Reisekrankenversicherung reicht deshalb in der Regel nicht aus.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Eine auflösende Bedingung ist zulässig, zum Beispiel: „Der Schutz endet, sobald die versicherte Person in die gesetzliche Krankenversicherung aufgenommen wird.“
Brauche ich für eine Beschäftigung in Deutschland eine Reisekrankenversicherung (Blaue Karte EU, nationales Visum)?
Wenn Sie zum Arbeiten nach Deutschland kommen – als Fachkraft mit Berufsausbildung (§ 18a AufenthG), als Fachkraft mit akademischer Ausbildung (§ 18b AufenthG), mit der Blauen Karte EU (§ 18g AufenthG) oder für eine Beschäftigung ohne Fachkraftstatus nach der Beschäftigungsverordnung (§ 19c AufenthG) –, sind Sie in der GKV pflichtversichert, solange Ihr Gehalt unter der Jahresarbeitsentgeltgrenze (JAEG) liegt. Die JAEG liegt 2026 bei 77.400 Euro. Verdienen Sie mehr, steht Ihnen auch die PKV offen. Viele private Versicherer setzen dafür allerdings einen Wohnsitz in Deutschland und eine Vorversicherungszeit in Deutschland, der EU oder dem EWR voraus. In der PKV kann der Schutz am Tag Ihrer Ankunft beginnen – eine separate Reisekrankenversicherung brauchen Sie dann nicht.
Entscheiden Sie sich für die GKV, beginnt der Schutz gesetzlich erst mit Ihrem ersten Arbeitstag (§ 5 Abs. 1 in Verbindung mit § 186 SGB V). Für die Zeit zwischen Ankunft und Arbeitsbeginn brauchen Sie eine Reisekrankenversicherung. Die Anforderungen ergeben sich aus dem Visumhandbuch des Auswärtigen Amts, Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025, sowie aus den Hinweisen des Auswärtigen Amts von 2026:
- Die Versicherung gilt in Deutschland.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Sie gilt bis zum Beginn des GKV-Schutzes; manche Auslandsvertretungen verlangen einen Nachweis über drei Monate. Prüfen Sie dazu die Website der deutschen Auslandsvertretung in Ihrem Heimatland.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Eine auflösende Bedingung ist zulässig, zum Beispiel: „Der Schutz endet, sobald die versicherte Person in die gesetzliche Krankenversicherung aufgenommen wird.“
Wenn Ihnen sowohl die GKV als auch die PKV offensteht und Sie unsicher sind, welches System besser zu Ihnen passt, können Sie mit dem Rechner auf unserer Website Ihre voraussichtlichen Beiträge in beiden Systemen berechnen.
Brauche ich für ein Forschungsvisum (§ 18d AufenthG) eine Reisekrankenversicherung?
Ist Ihre Forschungsstelle mit einem Arbeitsvertrag verbunden, gilt das Gleiche wie im Abschnitt zur Beschäftigung. Werden Sie über ein Stipendium finanziert, sind Sie in der GKV nicht pflichtversichert. Sie können der GKV dann freiwillig beitreten (§ 9 Abs. 1 Nr. 6 SGB V) oder sich privat versichern (PKV). Treten Sie der GKV bei, beginnt Ihre Mitgliedschaft nicht automatisch am Tag Ihrer Ankunft, denn ihr Beginn ist gesetzlich geregelt (§ 188 SGB V). Das kann zum Beispiel der Tag sein, an dem Sie Ihre Forschungstätigkeit aufnehmen. Bis dahin brauchen Sie eine Incoming-Versicherung, die Sie ab Ihrer Ankunft bis zum Beginn der GKV-Mitgliedschaft absichert. Es gelten dieselben Anforderungen wie im Abschnitt zur Beschäftigung.
Entscheiden Sie sich für die PKV, kann der Schutz am Tag Ihrer Ankunft beginnen. Eine separate Incoming-Versicherung brauchen Sie dann nicht.
Brauche ich mit einer ICT-Karte (§§ 19, 19b AufenthG) eine Reisekrankenversicherung?
Die ICT-Karte gilt für unternehmensinterne Entsendungen. Wer entsandt wird, kann über eine A1-Bescheinigung oder ein Sozialversicherungsabkommen im Sicherungssystem des Heimatlandes versichert bleiben. Dann greift die deutsche GKV gar nicht erst. Trifft beides nicht zu, müssen Sie sich in der GKV oder der PKV versichern. Für die Reisekrankenversicherung gelten dann dieselben Anforderungen wie im Abschnitt zur Beschäftigung.
Brauche ich für ein Visum zur selbstständigen Tätigkeit (§ 21 AufenthG) eine Reisekrankenversicherung?
Wer für eine selbstständige oder freiberufliche Tätigkeit nach Deutschland kommt, hat zwei mögliche Wege in die GKV. Erstens: Künstlerinnen, Künstler und Publizisten können über die Künstlersozialkasse (KSK) versichert werden. Zweitens: Eine freiwillige Mitgliedschaft ist möglich, wenn Sie die Vorversicherungszeit in einem anderen EU- oder EWR-Staat oder in einem Abkommensstaat erfüllen – Sie müssen also vorher entsprechend versichert gewesen sein. Trifft keiner der beiden Wege auf Sie zu, bleibt Ihnen die GKV in aller Regel verschlossen, und Sie brauchen eine PKV.
Viele private Versicherer fragen nach Ihrer bisherigen Versicherungshistorie und verlangen unter Umständen einen Nachweis über den Aufenthaltstitel sowie eine Gesundheitsprüfung, bevor sie Sie aufnehmen. Die Anforderungen unterscheiden sich je nach Anbieter.
Bleiben GKV und PKV verschlossen, kommt eine Incoming- oder Expat-Versicherung infrage. Sobald Sie in Deutschland leben, verlangt § 193 Abs. 3 VVG allerdings eine Krankenversicherung, die deutschen Standards genügt – und das leisten Incoming-Policen in der Regel nicht. Wenn Sie weder in die GKV noch in die PKV kommen, akzeptieren Auslandsvertretungen solche Policen für den Visumantrag dennoch häufig, weil sie den Nachweis eines ausreichenden Krankenversicherungsschutzes nach § 2 Abs. 3 AufenthG erfüllen. Das hängt jedoch von der jeweiligen Auslandsvertretung ab und ist keine verlässliche Grundlage für Ihren Visumantrag. Wenn Sie auf eine Incoming-Police angewiesen sind, achten Sie auf folgende Punkte:
- Die Police gilt für die gesamte Dauer Ihres Visums in Deutschland.
- Sie muss mindestens eine Kostenerstattung für ambulante und stationäre Heilbehandlung umfassen und darf nicht auf Notfälle beschränkt sein. Eine normale Reisekrankenversicherung reicht deshalb in der Regel nicht aus.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Da Ihre selbstständige Tätigkeit nicht der Versicherungspflicht in der GKV unterliegt, sollte die Police auch die mit dieser Tätigkeit verbundenen Gesundheitsrisiken abdecken.
Sobald Sie mit einer Incoming-Police in Deutschland angekommen sind und sich angemeldet haben, kommen oft auch Versicherer infrage, die Sie vorher abgelehnt hätten. Prüfen Sie dann den Wechsel in einen Schutz, der der GKV oder der PKV gleichwertig ist. Spätestens wenn Ihr Aufenthaltstitel verlängert werden soll, wird das wichtig.
Brauche ich beim Familiennachzug eine Reisekrankenversicherung?
Nach § 10 SGB V beginnt die Familienversicherung in der GKV, wenn Sie Ihren Wohnsitz in Deutschland nehmen und Ihr Familienmitglied hier gesetzlich versichert ist. Wohnsitznahme bedeutet in der Praxis: die Anmeldung. Für die Zeit zwischen Ihrer Ankunft und dem Beginn der Familienversicherung brauchen Sie deshalb eine Incoming-Police, die folgende Anforderungen aus dem Visumhandbuch des Auswärtigen Amts erfüllt (Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025):
- Die Versicherung gilt in Deutschland.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Sie gilt bis zum Beginn des GKV-Schutzes; manche Auslandsvertretungen verlangen einen Nachweis über drei Monate. Prüfen Sie dazu die Website der deutschen Auslandsvertretung in Ihrem Heimatland.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
Ist Ihr Familienmitglied privat versichert, greift die Familienversicherung nicht. Sie werden dann entweder in dessen Vertrag aufgenommen oder brauchen einen eigenen. Fragen Sie vor der Einreise beim privaten Versicherer nach. In der Regel kann der Schutz zum Ankunftstag beginnen – dann brauchen Sie gar keine separate Reisekrankenversicherung.
Brauche ich für einen Sprachkurs (§ 16f AufenthG) eine Reisekrankenversicherung?
Wer für einen Sprachkurs nach Deutschland kommt, zählt rechtlich nicht zu den Studierenden und hat deshalb weder Zugang zur studentischen Krankenversicherung der GKV noch zu Studententarifen der PKV (§ 5 Abs. 1 Nr. 9 SGB V). Nötig ist eine Incoming-Versicherung, die den Vorgaben des Visumhandbuchs des Auswärtigen Amts entspricht (Beitrag „Lebensunterhalt bei nationalen Visa“, Ziffer 2.4, Stand 09/2025):
- Die Versicherung gilt in Deutschland.
- Sie darf Personen, die einen Wohnsitz begründen oder begründen wollen (Wohnsitznahme), nicht vom Schutz ausschließen. Gewöhnliche Reiseversicherungen enthalten diesen Ausschluss regelmäßig.
- Der Versicherungsbeginn darf an keine Bedingung geknüpft sein – etwa an die Eröffnung eines deutschen Bankkontos.
- Der Schutz gilt für die gesamte Gültigkeitsdauer des Visums.
In den meisten Fällen ist die Reisekrankenversicherung Voraussetzung für Ihr Visum. In anderen ist sie freiwillig und verschafft Ihnen vor allem Sicherheit. Die Policen unterscheiden sich dabei deutlich: im Leistungsumfang (Basis- oder Premiumschutz), in der Laufzeit (Einzelreise, Jahrespolice oder längerer vorübergehender Aufenthalt) und im Geltungsbereich (einzelne Länder oder weltweit). Mit diesem Überblick können Sie einordnen, welche Versicherung zu Ihrer Situation passt – und die richtige auswählen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen einer normalen Reisekrankenversicherung und einer Incoming- oder Expat-Versicherung?
Eine normale Reisekrankenversicherung ist für vorübergehende Reisen gedacht und schließt Personen, die in Deutschland ihren Wohnsitz nehmen, in der Regel aus (Wohnsitznahme).
Eine Incoming- oder Expat-Versicherung ist für längere vorübergehende Aufenthalte in Deutschland gedacht oder um die Zeit bis zum Beginn Ihrer GKV zu überbrücken. Anders als eine normale Reisekrankenversicherung kann sie Menschen absichern, die nach Deutschland ziehen. Nicht jede Incoming-Police erfüllt aber die Anforderungen für jede Visumart – und Sie brauchen gar keine, wenn Sie bereits eine geeignete private Krankenversicherung (PKV) haben, die am Tag Ihrer Ankunft beginnt.
Wann beginnt meine deutsche Krankenversicherung nach der Einreise?
Das hängt davon ab, wie Sie versichert sind. Die PKV kann in der Regel am Tag Ihrer Ankunft beginnen, wenn Sie sie vorab abschließen. Wie die PKV funktioniert, erklären wir in unserem Ratgeber zur PKV. Die gesetzliche Pflichtversicherung beginnt in der Regel mit Ihrem ersten Arbeits- oder Ausbildungstag, bei Studierenden mit der Einschreibung oder dem Semesterbeginn, je nachdem, was später ist. Wie die GKV funktioniert, erklären wir in unserem Ratgeber zur GKV.
Beim Familiennachzug kann die GKV-Familienversicherung beginnen, sobald Sie die gesetzlichen Voraussetzungen erfüllen – dazu gehört die Wohnsitznahme in Deutschland. Liegt zwischen Ihrer Ankunft und dem Beginn Ihrer deutschen Krankenversicherung eine Lücke, brauchen Sie eine geeignete Incoming-Versicherung.
Kann ich eine Expat- oder Incoming-Versicherung dauerhaft als Krankenversicherung in Deutschland nutzen?
Nein, nicht als Ersatz für GKV oder PKV. Sobald Sie in Deutschland leben, verlangt das Gesetz (§ 193 Abs. 3 VVG) eine Krankenversicherung, die deutschen Standards genügt. Expat- oder Incoming-Policen erfüllen diese Anforderungen in der Regel nicht. Manche Auslandsvertretungen akzeptieren sie für ein Visum, wenn Sie bei der Antragstellung weder in die GKV noch in die PKV kommen. Sobald Sie in Deutschland angekommen sind, sollten Sie aber so schnell wie möglich in die GKV oder PKV wechseln – spätestens, bevor Ihr Aufenthaltstitel verlängert werden muss.
Was muss eine Incoming-Versicherung für ein nationales Visum (D) abdecken?
Das hängt von Ihrer Visumart ab.
Kommen Sie für eine Beschäftigung oder ein Hochschulstudium und werden gesetzlich versichert, kann eine Incoming-Versicherung die Zeit bis zum Beginn Ihrer GKV überbrücken. Sie muss auch dann gelten, wenn Sie in Deutschland Ihren Wohnsitz nehmen. Das Auswärtige Amt empfiehlt dafür in der Regel einen Schutz für drei Monate bzw. bis zum Beginn Ihrer GKV.
Für Visa wie die Chancenkarte oder ein Sprachkursvisum sind die Anforderungen strenger. Die Police muss ambulante und stationäre Behandlungen über Notfälle hinaus abdecken und für den geforderten Visumzeitraum gelten. Achten Sie außerdem darauf, ob Vorerkrankungen, eine Schwangerschaft und erlaubte Erwerbstätigkeiten abgedeckt sind.
Wir helfen Ihnen, den passenden Schutz für Ihr Visum zu finden – für Sie kostenlos.
Kann ich mich privat krankenversichern (PKV), bevor ich nach Deutschland ziehe?
Manchmal – das hängt von Ihrer Situation und vom Versicherer ab. Die PKV steht grundsätzlich Selbstständigen, Beamten, Arbeitnehmern mit einem Gehalt über der JAEG (77.400 € im Jahr 2026) und Studierenden offen. Die meisten Versicherer verlangen vor der Aufnahme eine Adresse in Deutschland, Nachweise zum Aufenthalt oder eine Vorversicherung. Diese Anforderungen unterscheiden sich aber je nach Anbieter.
Schließen Sie vor dem Umzug eine geeignete PKV ab, kann der Schutz am Tag Ihrer Ankunft beginnen – eine separate Incoming-Versicherung brauchen Sie dann nicht.
Kann ich mich gesetzlich versichern, wenn ich für eine selbstständige Tätigkeit nach Deutschland ziehe?
Möglicherweise – das hängt von Ihrer bisherigen Versicherungshistorie und Ihrer Situation ab. Eine freiwillige GKV-Mitgliedschaft kann möglich sein, wenn Sie vorher in Deutschland, in einem anderen EU- oder EWR-Staat oder in einem Abkommensstaat gesetzlich versichert waren. Künstlerinnen, Künstler und Publizisten können sich außerdem über die Künstlersozialkasse (KSK) versichern. In bestimmten Fällen gelten weitere gesetzliche Regeln, etwa für Menschen ohne Krankenversicherung, die zuvor gesetzlich versichert waren.
Trifft keiner dieser Wege zu, brauchen Sie in der Regel eine private Krankenvollversicherung. Eine vorübergehende Incoming-Versicherung wird für manche Visumanträge akzeptiert, reicht für einen dauerhaften Aufenthalt aber nicht aus. Mehr dazu in unserem Ratgeber Selbstständig in Deutschland: Was passiert mit Ihrer Krankenversicherung?
Was muss eine Reisekrankenversicherung für ein Schengen-Visum abdecken?
Nach Artikel 15 des EU-Visakodex muss die Police Notfallbehandlungen beim Arzt und im Krankenhaus sowie den medizinisch notwendigen Rücktransport abdecken, für den gesamten Aufenthalt in allen Schengen-Staaten gelten und eine Deckungssumme von mindestens 30.000 € haben. Inhaberinnen und Inhaber eines Diplomatenpasses sind davon befreit.
Möchten Sie Ihre Situation mit uns besprechen? Buchen Sie ein kostenloses 15-minütiges Gespräch.