Selbstständig machen in Deutschland – was passiert mit Ihrer Krankenversicherung?
Von Jay Arora, IHK-geprüfter Versicherungsmakler (§ 34d GewO)
Veröffentlicht am 13. Juli 2026 · Zuletzt aktualisiert am 17. Oktober 2026
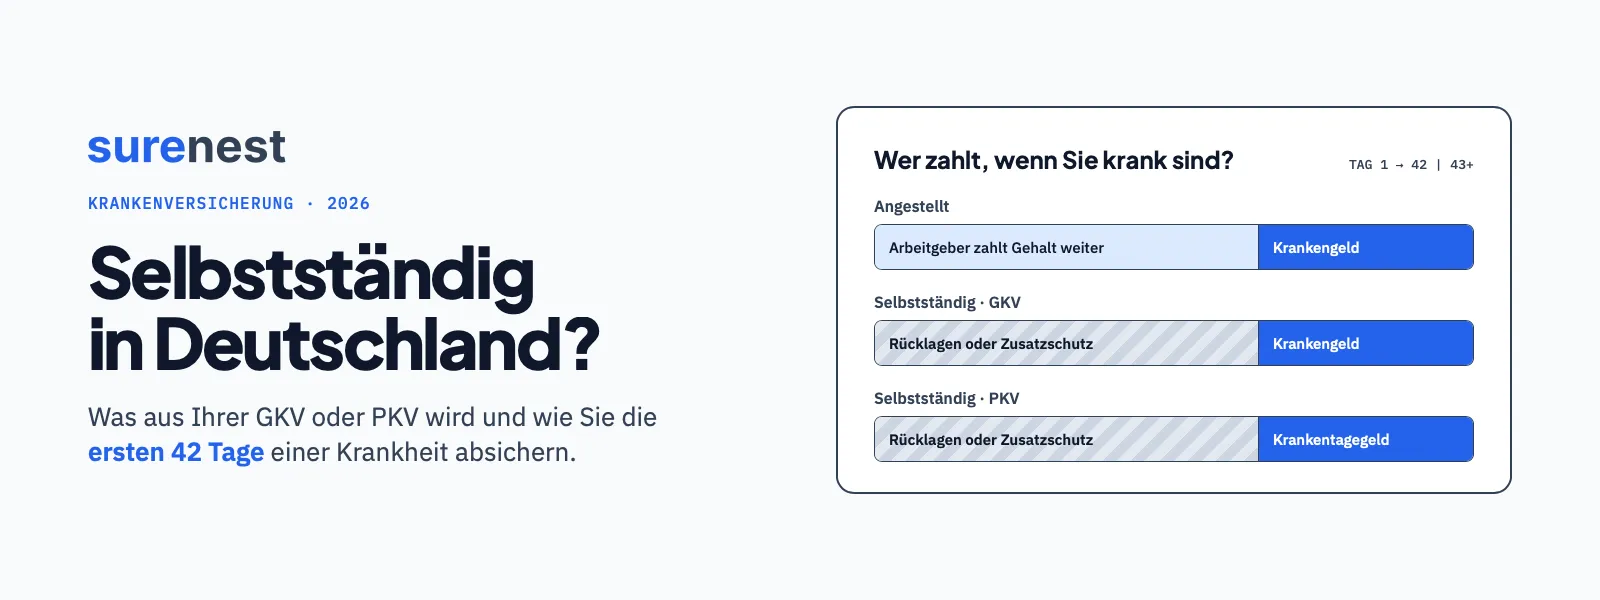
Sie sind in Deutschland angestellt und haben sich entschieden, Ihren Traum von der Selbstständigkeit zu verwirklichen. Was passiert bei diesem spannenden Schritt mit Ihrer Krankenversicherung? Als Angestellte oder Angestellter sind Sie entweder gesetzlich (GKV) oder privat (PKV) krankenversichert. Ihr Arbeitgeber hat bisher die Hälfte Ihrer Krankenversicherungsbeiträge getragen, höchstens jedoch 50 % des Beitrags auf Basis der Beitragsbemessungsgrenze (2026: 69.750 Euro im Jahr, 5.812,50 Euro im Monat). Sobald Sie selbstständig sind, zahlen Sie den gesamten Beitrag selbst – und das ist nur die erste von fünf Fallen, in die viele Selbstständige zu Beginn tappen.
Die 5 Fallen auf einen Blick
- Ihr Krankenversicherungsbeitrag verdoppelt sich ungefähr. Als Arbeitnehmer zahlen Sie in Deutschland etwa die Hälfte Ihrer Krankenversicherung, den Rest trägt der Arbeitgeber. Wer selbstständig ist, zahlt alles selbst: in der GKV 2026 bis zu rund 1.226 € im Monat.
- Alle Einkünfte zählen. In der GKV zahlen Selbstständige Beiträge auch auf Mieteinnahmen, Dividenden und Zinsen, nicht nur auf ihr Honorar. Selbst in Monaten ohne oder mit geringem Einkommen werden Beiträge auf mindestens 1.318,33 € im Monat fällig.
- Der Brief mit der Nachforderung. Ihr GKV-Beitrag beruht zunächst auf einer Schätzung und wird neu berechnet, sobald Ihr Steuerbescheid vorliegt – oft erst ein oder zwei Jahre später. Haben Sie zu niedrig geschätzt, zahlen Sie die Differenz für jeden Monat auf einmal nach.
- Das Kreuzchen, das Ihr Krankengeld streicht. In der GKV erhalten Selbstständige nur dann Krankengeld, wenn sie den Beitragssatz von 14,6 % wählen. Treffen Sie keine Wahl, gilt der Satz von 14 % – ohne Krankengeld.
- Die 42 Tage, die niemand bezahlt. Arbeitnehmer erhalten in den ersten 42 Tagen einer Krankheit ihr volles Gehalt. Selbstständige bekommen in dieser Zeit nichts, es sei denn, sie haben Rücklagen oder eine zusätzliche Absicherung.
In den folgenden Abschnitten erklären wir, was sich für Sie in GKV und PKV ändert, wie Sie die Lücke beim Krankengeld schließen und was in den ersten Wochen der Selbstständigkeit zu tun ist.
Selbstständig machen als gesetzlich versicherter Angestellter
Als Angestellte oder Angestellter in der gesetzlichen Krankenversicherung (GKV) sind Sie entweder pflichtversichert oder freiwillig versichert. Entscheidend dafür ist Ihr Einkommen. Verdienen Sie unter der Jahresarbeitsentgeltgrenze (JAEG), sind Sie gesetzlich pflichtversichert und können nicht in die private Krankenversicherung wechseln. Verdienen Sie mehr, können Sie freiwillig in der GKV bleiben oder sich privat versichern. Sobald Sie selbstständig sind, können Sie als freiwilliges Mitglied in der GKV bleiben oder in die PKV wechseln – die JAEG spielt für Selbstständige keine Rolle mehr.
In der GKV werden die Beiträge als Prozentsatz des Einkommens berechnet. Für die Krankenversicherung zahlen Mitglieder den allgemeinen Beitragssatz von 14,6 % und einen Zusatzbeitrag, der im Durchschnitt bei 2,9 % liegt und von Kasse zu Kasse unterschiedlich ist. Für die Pflegeversicherung kommen 3,6 % hinzu (4,2 % für Kinderlose ab 23). Als Angestellte oder Angestellter zahlen Sie davon nur ungefähr die Hälfte, die andere Hälfte trägt der Arbeitgeber. Ein Beispiel: Bei einem Monatsverdienst von 10.000 Euro läge der Gesamtbeitrag zur Kranken- und Pflegeversicherung bei 1.017,19 Euro bzw. 209,25 Euro. Der Arbeitgeber übernimmt davon die Hälfte des Krankenversicherungsbeitrags und etwas weniger als die Hälfte des Pflegebeitrags. Als Selbstständige zahlen Sie dagegen den gesamten Beitrag selbst.
Viele Selbstständige sind überrascht, dass für ihren Beitrag sämtliche Einkünfte zählen – aus selbstständiger Tätigkeit, Kapitalerträgen, Vermietung, Dividenden und so weiter. Dabei gelten eine Mindest- und eine Höchstgrenze: 2026 liegt die Mindestbemessungsgrundlage bei 1.318,33 Euro und die Beitragsbemessungsgrenze bei 5.812,50 Euro im Monat. Zwischen diesen beiden Grenzen werden die Beiträge zur Kranken- und Pflegeversicherung berechnet.
Selbstständig machen als privat versicherter Angestellter
Wenn Sie als privat versicherte Angestellte oder privat versicherter Angestellter in die Selbstständigkeit gehen, ändert sich an Ihrer Krankenversicherung nur eines: Sie zahlen den gesamten Monatsbeitrag selbst, der Arbeitgeberzuschuss entfällt. Um Kosten zu sparen, können Sie bei Ihrem Versicherer in einen günstigeren Tarif wechseln. Einen solchen Wechsel sollten Sie allerdings gut überlegen: Im günstigeren Tarif verlieren Sie unter Umständen den Schutz für bestimmte Leistungen und erhalten ihn später möglicherweise nur nach einer erneuten Gesundheitsprüfung zurück.
Das größte Dilemma für Selbstständige: Einkommensverlust bei Krankheit
Für Angestellte:
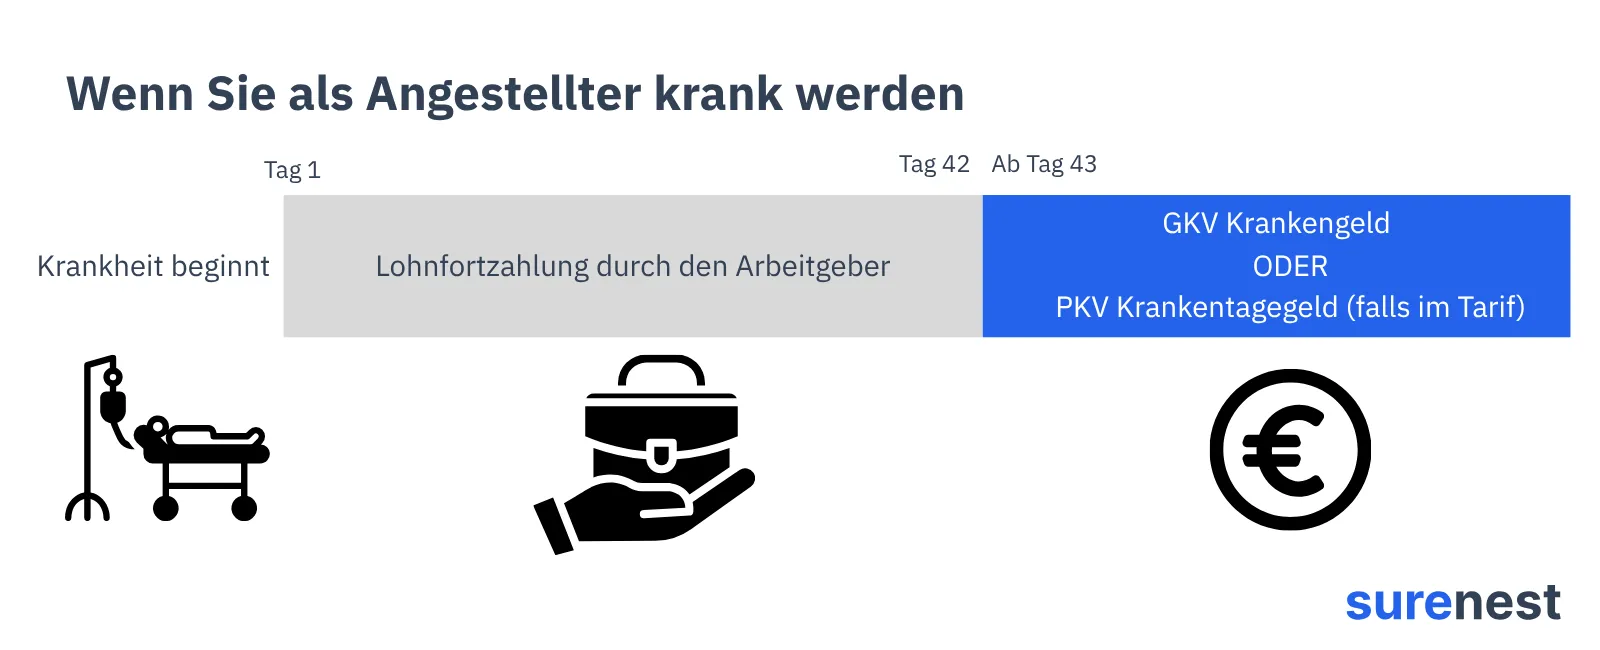
Ob Sie als Angestellte oder Angestellter gesetzlich oder privat versichert sind, spielt dabei keine Rolle: Ihr Arbeitgeber zahlt Ihr Gehalt sechs Wochen (42 Tage) weiter, wenn Sie krank werden. Als Selbstständige haben Sie diesen Schutz nicht mehr. Gegen den Einkommensverlust können Sie sich mit Rücklagen, einer privaten Zusatzversicherung oder einem GKV-Wahltarif absichern.
Für Selbstständige mit GKV-Absicherung:
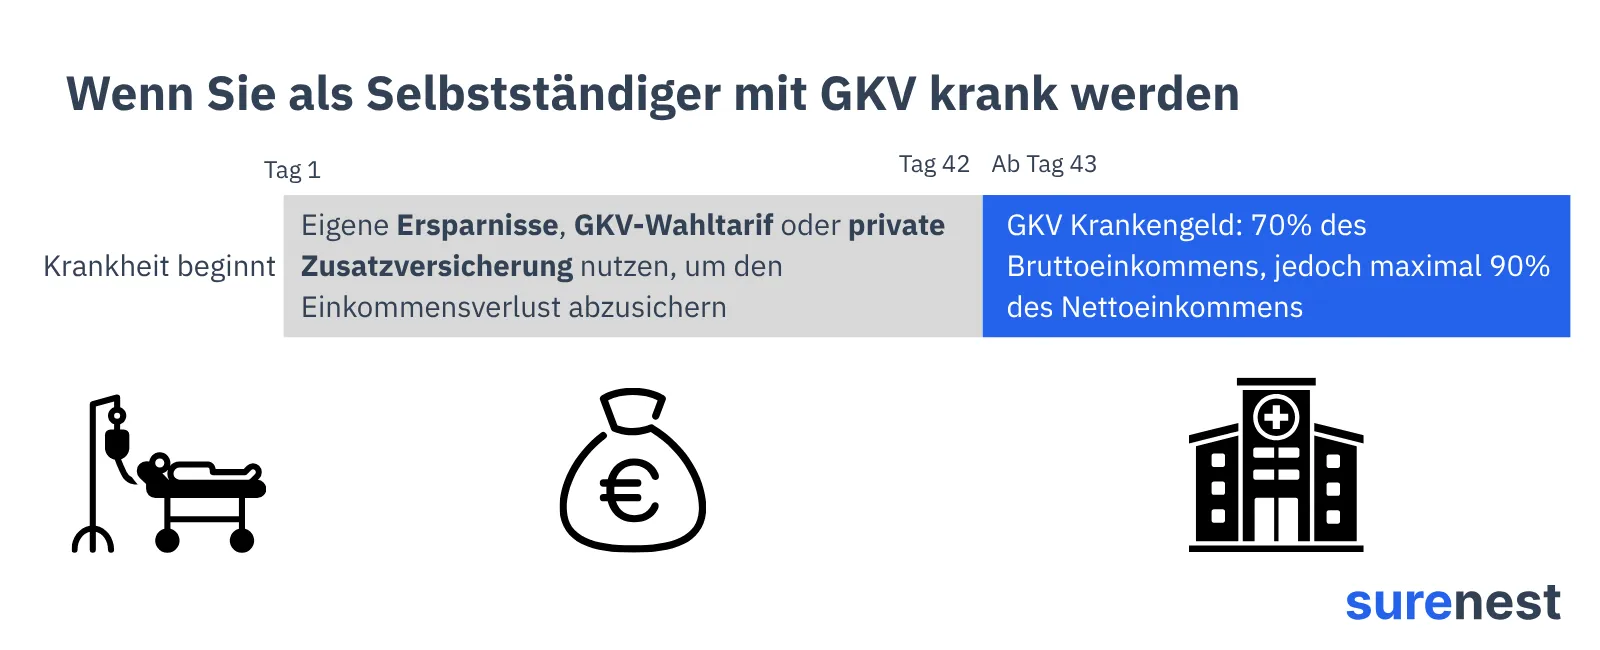
Wer selbstständig und freiwillig in der GKV versichert ist, kann zwischen dem allgemeinen Beitragssatz von 14,6 % und dem ermäßigten Satz von 14 % wählen. Mit 14,6 % besteht ab dem 43. Krankheitstag Anspruch auf Krankengeld, mit 14 % entfällt dieser Anspruch. In beiden Fällen müssen Sie den Einkommensverlust in den Tagen 1 bis 42 selbst auffangen.
Das Krankengeld beträgt 70 % des Einkommens, auf das Ihre Beiträge berechnet werden. Ihre Krankenkasse zahlt es für höchstens 78 Wochen. Das Krankengeld beginnt in der Regel am 43. Tag, mit einem GKV-Wahltarif aber auch früher (ab dem 15. oder 22. Tag).
Für Selbstständige mit PKV-Absicherung:
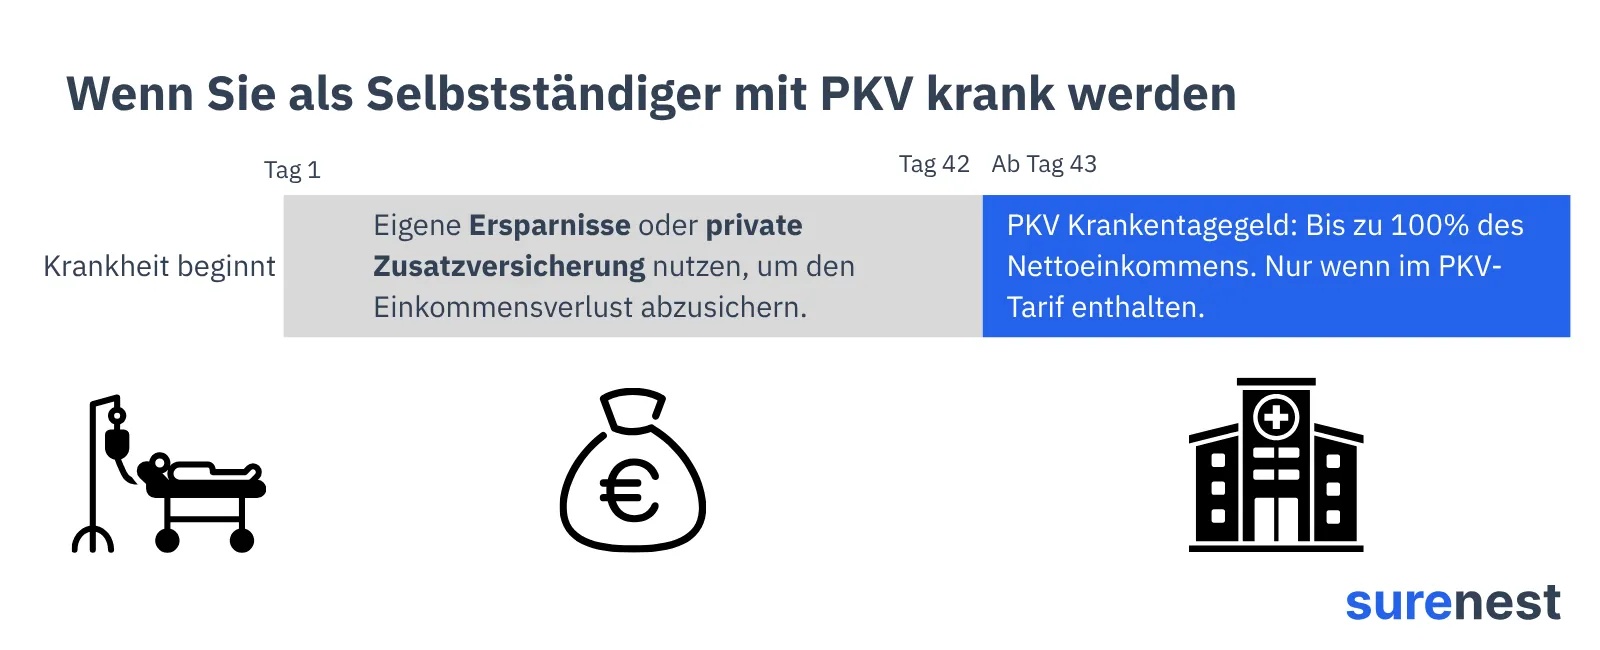
Ab dem 43. Krankheitstag zahlt Ihr privater Krankenversicherer ein Krankentagegeld, sofern Ihr Tarif diese Leistung vorsieht. In der PKV ist das nicht automatisch der Fall – prüfen Sie im Zweifel Ihre Tarifbedingungen. Mit der passenden Tarifoption können Sie das Krankentagegeld auch schon vor dem 43. Tag erhalten.
Das Krankentagegeld ist auf 100 % Ihres Nettoeinkommens begrenzt. Der Versicherer zahlt es, solange Sie vorübergehend arbeitsunfähig sind; die Zahlung endet, sobald Sie als berufsunfähig eingestuft werden.
Vom Angestellten zum Selbstständigen: Was ist bei der Krankenversicherung konkret zu tun?
Als Selbstständige können Sie freiwillig gesetzlich oder privat versichert sein. Beide Wege sind gut; welcher besser passt, hängt von Ihrer persönlichen Situation ab. Haben Sie Partner und Kinder, braucht in der PKV jedes Familienmitglied einen eigenen Vertrag. In der gesetzlichen Krankenversicherung sind Kinder und ein nicht erwerbstätiger Ehepartner dagegen über die Familienversicherung beitragsfrei mitversichert. Ein Wechsel in die PKV kann kurzfristig Geld sparen, Sie sollten die Entscheidung aber auch langfristig durchrechnen. Mit unserem Rechner vergleichen Sie Ihre GKV- und PKV-Kosten über das ganze Leben.
Am wichtigsten ist die Frage, wie Sie einen Einkommensverlust im Krankheitsfall abfedern. Ausreichende Rücklagen oder eine private Zusatzabsicherung geben Ihnen die nötige Sicherheit für den ebenso spannenden wie unsicheren Weg in die Selbstständigkeit.
Checkliste – selbstständig machen als gesetzlich versicherter Angestellter
- Teilen Sie Ihrer Krankenkasse mit, dass Sie vom Angestelltenverhältnis in die Selbstständigkeit wechseln.
- Ihre Krankenkasse fragt nach einer Einkommensschätzung. Ihre Monatsbeiträge werden vorläufig festgesetzt und rückwirkend anhand Ihres Steuerbescheids korrigiert. Eine zu niedrige Schätzung heute kann also später eine Nachzahlung bedeuten.
- Entscheiden Sie sich beim allgemeinen Beitragssatz zwischen 14 % und 14,6 %.
- Klären Sie, wie Sie einen Einkommensverlust im Krankheitsfall abdecken.
- Wenn Sie einen Wechsel in die PKV erwägen, rechnen Sie die Kosten über das ganze Leben mit unserem Rechner durch und holen Sie eine anonyme Risikovoranfrage ein, bevor Sie die GKV verlassen.
- Wenn Sie sich in einem künstlerischen oder publizistischen Beruf selbstständig machen, prüfen Sie, ob Sie über die Künstlersozialkasse (KSK) versichert werden können. Die KSK übernimmt für ihre Mitglieder faktisch den Arbeitgeberanteil der Beiträge.
Checkliste – selbstständig machen als privat versicherter Angestellter
- Klären Sie, wie Sie einen Einkommensverlust im Krankheitsfall abdecken.
- Prüfen Sie, ob ein Wechsel in einen günstigeren Tarif bei Ihrem Versicherer sinnvoll ist, und lassen Sie sich dazu fachlich beraten.
- Als Selbstständige können Sie möglicherweise nicht in die GKV zurückwechseln. Wenn Sie diese Option in Betracht ziehen, prüfen Sie zuerst, ob Sie die Voraussetzungen erfüllen.
Häufig gestellte Fragen
Bekommen Selbstständige in Deutschland Krankengeld?
Nicht automatisch. Arbeitnehmer erhalten in den ersten 42 Tagen einer Krankheit ihr volles Gehalt vom Arbeitgeber. Selbstständige bekommen für diese 42 Tage nichts, es sei denn, sie haben Rücklagen oder eine Zusatzversicherung. Ab dem 43. Tag erhalten Selbstständige in der GKV nur dann Krankengeld, wenn sie den Beitragssatz von 14,6 % gewählt haben, und in der PKV nur dann Krankentagegeld, wenn ihr Tarif es vorsieht.
Was kostet die Krankenversicherung für Selbstständige 2026?
In der gesetzlichen Krankenversicherung zahlen Selbstständige für Kranken- und Pflegeversicherung rund 20,5 % bis 21,1 % ihres Einkommens (Kinderlose ab 23: 0,6 Prozentpunkte mehr) – je nach Krankenkasse, Wahl beim Krankengeld und Kindern. Da die Beiträge 2026 auf ein Einkommen zwischen 1.318,33 € und 5.812,50 € im Monat berechnet werden, sind das mindestens rund 270 € und höchstens rund 1.226 € im Monat. In der privaten Krankenversicherung hängt der Beitrag von Alter, Gesundheitszustand und Tarif ab, nicht vom Einkommen. Selbstständige tragen ihn vollständig selbst, ohne Arbeitgeberanteil.
14 % oder 14,6 %: Welcher GKV-Beitragssatz lohnt sich für Selbstständige?
Für viele Selbstständige lohnt sich der Satz von 14,6 %. Die zusätzlichen 0,6 Prozentpunkte kosten 2026 beim Höchstbeitrag rund 35 € im Monat. Dafür erhalten Sie ab dem 43. Krankheitstag Krankengeld: 70 % des Einkommens, auf das Ihre Beiträge berechnet werden, für bis zu 78 Wochen. An der Beitragsbemessungsgrenze sind das rund 4.000 € im Monat. Wählen Sie nicht aktiv, gilt der Satz von 14 % ganz ohne Krankengeld. Entscheiden Sie sich für 14,6 %, sind Sie an diese Wahl in der Regel drei Jahre gebunden.
Zahlen Selbstständige GKV-Beiträge auf Dividenden, Mieteinnahmen und Zinsen?
Ja. Selbstständige zahlen in der GKV Beiträge auf alle Einkünfte, nicht nur auf ihr Honorar: Auch Mieteinnahmen, Dividenden und Zinsen zählen. Verdienen Sie 3.000 € mit Aufträgen und erhalten 500 € Dividenden, zahlen Sie Beiträge auf 3.500 €. Die Beiträge enden an der Beitragsbemessungsgrenze von 5.812,50 € im Monat (2026); Einkommen darüber kostet nichts zusätzlich.
Warum fordert meine Krankenkasse eine Nachzahlung?
Weil die GKV-Beiträge von Selbstständigen zunächst nur vorläufig festgesetzt werden. Bei der Anmeldung legt Ihre Krankenkasse den Beitrag anhand Ihrer eigenen Einkommensschätzung fest. Sobald Ihr Steuerbescheid vorliegt – oft erst ein oder zwei Jahre später –, berechnet sie jeden Monat rückwirkend neu. Haben Sie mehr verdient als geschätzt, zahlen Sie die gesamte Differenz auf einmal nach; nach einem guten ersten Jahr können das mehrere Tausend Euro sein. Haben Sie weniger verdient, erhalten Sie Geld zurück. Reichen Sie Ihren Steuerbescheid nicht innerhalb von drei Jahren nach Ablauf des Kalenderjahres ein, kann Ihre Krankenkasse für dieses Jahr den Höchstbeitrag festsetzen. Schätzen Sie Ihr Einkommen deshalb realistisch und nicht optimistisch niedrig.
Wie überbrücken Selbstständige die ersten 42 Krankheitstage?
Es gibt drei Möglichkeiten: eigene Rücklagen, eine private Krankentagegeldversicherung, die früher zahlt, oder in der GKV ein Wahltarif, den viele Krankenkassen anbieten und mit dem das Krankengeld ab dem 15. oder 22. Tag beginnt. Legen Sie vor dem Start in die Selbstständigkeit mindestens sechs Wochen Fixkosten zurück. Ein Beispiel: Bei 1.400 € Miete, 1.200 € Krankenversicherung und 800 € sonstigen Fixkosten brauchen Sie 3.400 € im Monat, also rund 5.100 € für sechs Wochen.
GKV oder PKV: Was ist für Selbstständige besser?
Das hängt von Ihrer Situation ab – und für dieselbe Person kann die Antwort ganz unterschiedlich ausfallen. Für Selbstständige gilt die Jahresarbeitsentgeltgrenze (JAEG), die viele Arbeitnehmer in der GKV hält, nicht mehr; Sie können also wählen. Nehmen wir eine gesunde, 30-jährige selbstständige Person mit 8.000 € Monatseinkommen. Wünscht sie sich zwei Kinder und will in Deutschland in Rente gehen, kostet die PKV über das ganze Leben rund 1,2 Millionen €, die GKV rund 970.000 € (sofern sie die Voraussetzungen für die Krankenversicherung der Rentner, die KVdR, erfüllt). Hat sie keine Kinder und will Deutschland mit 55 verlassen, kostet die PKV rund 340.000 € und die GKV rund 560.000 €.
Drei Faktoren können das Ergebnis umkehren: Ihre Familienplanung (in der GKV sind Kinder und ein nicht erwerbstätiger Ehepartner beitragsfrei mitversichert), wo Sie im Alter leben (die PKV kann im Ruhestand teuer werden) und Ihr heutiger Gesundheitszustand (Vorerkrankungen können in der PKV zu einem Risikozuschlag oder einer Ablehnung führen). Mit unserem Rechner können Sie Ihre eigenen Zahlen durchrechnen. Tendieren Sie zur PKV, holen Sie vor dem Austritt aus der GKV eine anonyme Risikovoranfrage ein – nicht erst danach.
Können Selbstständige in einen günstigeren PKV-Tarif wechseln, um Geld zu sparen?
Ja, der Wechsel in einen günstigeren Tarif ist einfach. Schwierig ist später der Weg zurück in einen höherwertigen Tarif: Für Mehrleistungen ist in der Regel eine neue Gesundheitsprüfung nötig, und haben Sie bis dahin eine Erkrankung entwickelt, kann der Versicherer einen Risikozuschlag verlangen oder sie von den Mehrleistungen ausschließen. Lassen Sie sich beraten, bevor Sie in einen günstigeren Tarif wechseln.
Können Selbstständige aus der PKV in die GKV zurückwechseln?
In der Regel nicht. Selbstständige können aus der PKV nicht einfach freiwillig in die GKV wechseln. Normalerweise müssten Sie wieder versicherungspflichtig werden, etwa indem Sie die Selbstständigkeit für eine Anstellung mit einem Gehalt unter der JAEG aufgeben – und ab 55 ist eine Rückkehr nur in seltenen Ausnahmefällen möglich. Planen Sie Ihre Selbstständigkeit deshalb nicht mit dem Weg zurück in die GKV.
Zahlt die PKV weiter Krankentagegeld, wenn ich meinen Beruf nie wieder ausüben kann?
Nein. Das Krankentagegeld in der PKV gilt für Zeiten, in denen Sie vorübergehend arbeitsunfähig sind. Es endet, sobald Sie als berufsunfähig eingestuft werden. Für dieses Risiko brauchen Sie eine eigene Berufsunfähigkeitsversicherung.
Ich bin kreativ selbstständig. Gibt es Unterstützung bei den Krankenversicherungsbeiträgen?
Möglicherweise. Wenn Sie selbstständig künstlerisch oder publizistisch tätig sind – etwa als Designerin, Autor, Musikerin oder Journalist –, prüfen Sie, ob Sie in die Künstlersozialkasse (KSK) aufgenommen werden können. Als KSK-Mitglied zahlen Sie ähnlich wie Arbeitnehmer nur etwa die Hälfte Ihres Krankenversicherungsbeitrags; die andere Hälfte trägt die KSK. Klären Sie das, bevor Sie Ihre Selbstständigkeit anmelden.
Dieser Artikel dient ausschließlich der allgemeinen Information. Für eine Beratung, die auf Ihre Situation zugeschnitten ist, sprechen Sie uns gerne an.
Möchten Sie Ihre Situation mit uns besprechen? Buchen Sie ein kostenloses 15-minütiges Gespräch.